Monzo: Banco Móvil y Finanzas

Capturas de pantalla
Detalles
- Valoración
- 162.00 reseñas
- Versión
- 7.40.0
- Desarrollador
- Monzo
Análisis de Norviv
Cuando una aplicación financiera pretende convertirse en el lugar donde guardo mi dinero, consulto mis gastos y tomo decisiones importantes, no me basta con que tenga una interfaz bonita. Necesito entender qué controles me ofrece, qué decisiones quedan en mis manos y en qué momentos debo revisar con más cuidado lo que estoy haciendo. Esa es la perspectiva desde la que he probado Monzo: Banco Móvil y Finanzas, una aplicación bancaria para Android desarrollada por Monzo.
La propuesta es clara: llevar la gestión de las finanzas personales y del negocio al móvil, con una experiencia pensada para consultar y actuar sin depender de una oficina. Es gratuita, tiene una valoración media de 4,6 basada en alrededor de 181 mil valoraciones y supera los 10 millones de instalaciones. Esas cifras no sustituyen mi propio criterio, pero sí muestran que no estamos ante una herramienta experimental o de uso muy minoritario.
La aplicación pertenece a la categoría de finanzas, tiene clasificación PEGI 3 y apareció el 13 de mayo de 2016. En mi dispositivo, la versión 7.40.0 se siente orientada a que las operaciones habituales estén a mano y a que el usuario pueda revisar su situación con frecuencia. El requisito mínimo indicado es Android 9, un detalle importante si utilizas un teléfono antiguo.
Qué transmite Monzo cuando la usas para controlar el dinero
Mi primera impresión es que Monzo intenta reducir la distancia entre “tener una cuenta” y “entender cómo estoy gastando”. En una aplicación bancaria tradicional, muchas personas entran únicamente para comprobar el saldo o buscar una transferencia. Aquí la experiencia invita a mirar la actividad con más atención y a convertir el móvil en el punto habitual de revisión.
Eso puede ser especialmente útil para quien cobra, paga recibos, hace compras diarias y quiere detectar rápidamente si algo no encaja. También tiene sentido para una persona autónoma o para un pequeño negocio que necesita separar mentalmente sus movimientos personales de los relacionados con su actividad. No sustituye el criterio contable ni la documentación que pueda exigir una actividad profesional, pero puede servir como centro cotidiano de consulta.
Lo que más valoro es que una aplicación financiera no debería obligarme a recordar cada movimiento. Cuando reviso una compra, lo útil no es solo ver una cantidad, sino poder situarla dentro de mi comportamiento general: si fue un gasto aislado, si forma parte de una rutina o si está consumiendo más de lo previsto. Monzo resulta atractiva precisamente por esa intención de hacer visible la actividad bancaria.
También hay una diferencia importante entre una app bancaria y una simple aplicación para anotar gastos. Una hoja de cálculo o un gestor independiente puede ofrecer más libertad para crear categorías personalizadas, pero exige introducir datos y mantenerlos. Monzo parte de la actividad de la cuenta, por lo que la revisión puede integrarse mejor en el día a día. A cambio, dependes de la forma en que el servicio organiza y presenta tus movimientos.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Un escenario cotidiano en el que sí le encuentro sentido
Imaginemos que recibo mis ingresos, pago el alquiler, hago compras pequeñas durante la semana y además tengo algunos gastos de trabajo. En lugar de esperar al final del mes para abrir una hoja de cálculo, puedo entrar después de una compra relevante, revisar el movimiento y comprobar cómo está quedando mi saldo. Esa costumbre de revisar pronto es más útil que cualquier resumen que solo miro cuando ya he gastado demasiado.
Para un autónomo, el valor está en crear una rutina separada: revisar los movimientos profesionales después de cada jornada, guardar la documentación correspondiente por otro medio y no confiar únicamente en la memoria al preparar las cuentas. La aplicación puede facilitar la vigilancia diaria, pero no convierte automáticamente una cuenta en un sistema completo de administración empresarial.
En el uso real, yo evitaría abrirla solo cuando existe un problema. La aprovecharía como una herramienta de control preventivo. Una revisión breve después de cobrar y otra antes de realizar un pago grande permiten detectar errores, suscripciones olvidadas o compras que no reconocemos mientras todavía estamos a tiempo de reaccionar.
Controles que conviene revisar antes de confiarle tus finanzas
La confianza en un banco móvil no se construye solo con el nombre del desarrollador. Yo miraría primero cómo están organizadas las acciones sensibles: entrar en la cuenta, mover dinero, revisar un pago, comprobar un destinatario y gestionar cualquier bloqueo o incidencia. Una interfaz rápida es buena para las operaciones rutinarias, pero no debería empujarme a confirmar algo importante sin leer.
Mi recomendación es recorrer la aplicación con calma durante la primera sesión y localizar las zonas relacionadas con seguridad, acceso y ayuda. No esperaría a perder el teléfono o a detectar un movimiento extraño para preguntarme dónde están esas opciones. Esta preparación es una de las ventajas de usar un banco móvil: los controles están disponibles desde el dispositivo, pero solo sirven si sé encontrarlos.
También conviene distinguir entre consultar y actuar. Mirar un saldo es una acción de bajo riesgo; ordenar un pago o modificar una configuración requiere otra actitud. Antes de confirmar, revisaría el importe, el destinatario y el concepto, aunque la aplicación presente el proceso de forma sencilla. La comodidad no debe convertirse en confirmación automática por costumbre.
Otro punto práctico es mantener el sistema operativo compatible y actualizado. Como Monzo requiere Android 9 como mínimo, quien conserve un teléfono anterior debería comprobar primero si puede instalarla y mantenerlo protegido. No cambiaría de dispositivo únicamente por una aplicación, pero sí consideraría la compatibilidad antes de trasladar toda mi actividad bancaria al móvil.
La importancia de las decisiones visibles
Cuando una aplicación maneja dinero, agradezco que las decisiones del usuario no queden escondidas detrás de pantallas confusas. En mi experiencia, la sensación de control mejora cuando puedo revisar lo que está ocurriendo, reconocer mis movimientos y detenerme antes de completar una acción delicada. No se trata de que todo tenga muchas opciones, sino de que las opciones importantes sean comprensibles.
Esto también afecta a las notificaciones. Yo las utilizaría como una capa de vigilancia, no como una sustitución de la revisión de la cuenta. Una alerta puede llamar mi atención, pero después comprobaría el movimiento dentro de la aplicación y conservaría la costumbre de revisar la actividad completa. Si recibes muchos avisos, merece la pena ajustar tu comportamiento para no acabar ignorándolos por saturación.
Para una cuenta compartida o una actividad de negocio, sería prudente acordar antes quién revisa los movimientos, quién conserva los justificantes y quién tiene autorización para tomar decisiones. Una aplicación puede centralizar la información, pero no resuelve por sí sola los problemas de organización entre varias personas. En ese contexto, la claridad de los procesos internos importa tanto como la interfaz.
Privacidad, datos sensibles y capacidad de reacción
Las aplicaciones financieras concentran información especialmente delicada: hábitos de consumo, ingresos, pagos y relaciones con otros usuarios. Por eso, al instalar Monzo no me limitaría a pulsar “aceptar” y empezar. Revisaría los permisos que solicita en mi dispositivo, leería las opciones de privacidad que estén visibles y comprobaría qué elecciones puedo modificar después.
La regla que sigo es sencilla: conceder solo lo necesario para el uso que realmente quiero hacer. Si una función opcional necesita acceso adicional, prefiero entender primero para qué sirve y si puedo seguir utilizando las operaciones básicas sin activarla. Esta forma de actuar no implica desconfiar automáticamente de Monzo; significa que una cuenta bancaria merece más atención que una aplicación de entretenimiento.
Hay momentos en los que el riesgo de equivocarse aumenta. Uno es instalar la aplicación desde una fuente que no reconozco o introducir mis credenciales en un dispositivo prestado. Otro es utilizar redes públicas mientras hago una operación importante. Yo reservaría las acciones sensibles para un entorno controlado, mantendría el teléfono protegido y evitaría guardar información bancaria en notas sin protección.
También sería cuidadoso con los mensajes que imitan comunicaciones bancarias. Si recibo una solicitud inesperada para introducir datos, descargar algo o confirmar una operación, no seguiría el enlace directamente. Entraría en Monzo desde la aplicación instalada y comprobaría allí la situación. Este hábito es más importante que cualquier diseño visual, porque muchos problemas empiezan fuera de la app.
En caso de ver un movimiento que no reconozco, actuaría en este orden: dejaría de realizar nuevas operaciones desde el dispositivo si sospecho que está comprometido, revisaría los controles disponibles dentro de la cuenta y acudiría al canal de ayuda correspondiente. No esperaría a reunir una explicación perfecta. Una detección rápida ofrece más margen para proteger la cuenta y documentar lo ocurrido.
Cuándo la experiencia puede resultar menos cómoda
La sencillez que beneficia a quien quiere gestionar sus finanzas desde el móvil puede quedarse corta para usuarios que necesitan herramientas muy especializadas. Si llevas una contabilidad compleja, gestionas varias entidades o dependes de informes muy detallados, probablemente necesitarás complementar Monzo con un programa contable y un sistema propio de archivo.
También la elegiría con cautela si prefieres resolver todo de manera presencial o si te incomoda que el móvil sea el acceso principal a tu banco. En una aplicación de este tipo, el estado del teléfono, la batería, la conexión y el acceso seguro adquieren más importancia que con una cuenta que utilizas principalmente en una oficina.
La comparación con un banco tradicional no es simplemente “moderno frente a antiguo”. Un banco convencional puede resultar mejor para quien necesita atención cara a cara, productos financieros variados o una relación más amplia con una sucursal. Monzo me parece más adecuada para quien valora la consulta frecuente desde el móvil y está dispuesto a asumir una mayor responsabilidad en la revisión de sus controles.
Frente a una aplicación independiente de presupuesto, la ventaja está en no depender tanto de la introducción manual de cada gasto. La desventaja es que el análisis queda condicionado por la información y las herramientas que ofrece el propio servicio. Si tu método consiste en planificar cada categoría con reglas muy personalizadas, una herramienta especializada puede darte más libertad.
Cómo la usaría sin perder el control
Yo empezaría con una fase de observación. Durante los primeros días revisaría cómo aparecen mis movimientos, qué información me resulta realmente útil y qué partes de la aplicación necesito consultar. No activaría funciones opcionales ni movería toda mi operativa de inmediato. Primero comprobaría que el flujo encaja con mi manera de cobrar, pagar y guardar justificantes.
Después establecería tres rutinas. La primera sería comprobar los movimientos recientes. La segunda consistiría en revisar los pagos próximos antes de hacer compras grandes. La tercera sería una revisión más tranquila al terminar el mes, comparando lo que veo en la cuenta con mis recibos y registros externos. Esta última parte es importante para un negocio, porque una aplicación bancaria no reemplaza la conservación ordenada de facturas.
Para proteger el acceso, usaría un bloqueo fuerte del teléfono, evitaría compartir el dispositivo y mantendría separadas las comunicaciones bancarias de las conversaciones informales. Si varias personas necesitan participar en la gestión, definiría claramente sus responsabilidades y no compartiría credenciales por comodidad. La mejor función de seguridad es una decisión que puedo mantener de forma constante.
También tendría un plan alternativo para una emergencia: saber cómo contactar con el servicio, tener identificado el dispositivo desde el que accedo y conservar fuera del móvil la información imprescindible para demostrar mi identidad o revisar mis obligaciones. No guardaría todos los datos sensibles juntos en una captura de pantalla o en un documento sin protección.
Mi valoración para distintos perfiles
Recomendaría probar Monzo a quien quiere una relación más frecuente y directa con sus finanzas, prefiere consultar desde el móvil y está dispuesto a revisar los controles de acceso y privacidad. También puede ser interesante para una persona que empieza a ordenar sus gastos y necesita convertir la revisión bancaria en un hábito, en lugar de depender de cálculos ocasionales.
Para un trabajador por cuenta propia, la veo útil como herramienta diaria de seguimiento, especialmente si se combina con un método externo para facturas, impuestos y archivo. No la presentaría como sustituto de una solución contable completa. Su fortaleza está en acercar la actividad financiera al momento en que ocurre, no en resolver todas las obligaciones administrativas de una empresa.
No sería mi primera opción para alguien que no quiere depender del teléfono, que necesita atención presencial habitual o que busca una plataforma de análisis financiero muy avanzada. Tampoco la usaría de manera despreocupada solo porque sea gratuita. El precio elimina una barrera de entrada, pero no elimina la necesidad de proteger el acceso, revisar los permisos y comprobar cada operación.
Conclusión: una opción práctica si la responsabilidad también es móvil
Monzo me parece una propuesta convincente para gestionar las finanzas personales y parte de la actividad de un negocio desde el teléfono. Su recorrido, la cantidad de usuarios que la han instalado y la valoración media transmiten una base sólida, mientras que la versión actual mantiene el enfoque de una banca digital centrada en la consulta y el control cotidiano.
Mi opinión final es favorable, pero no incondicional. La escogería si quiero revisar mis movimientos con frecuencia, tomar decisiones desde el móvil y participar activamente en la seguridad de mi cuenta. La combinaría con hábitos de privacidad, un archivo externo de justificantes y una solución contable cuando mi actividad lo exigiera.
Si buscas una aplicación financiera gratuita, apta para todos los públicos por su clasificación PEGI 3 y orientada a una gestión bancaria móvil, merece estar entre las opciones que examines. Si prefieres la tranquilidad de una oficina, una contabilidad muy especializada o una experiencia con menos dependencia tecnológica, una alternativa tradicional o una herramienta complementaria puede encajar mejor. En cualquier caso, la decisión correcta no depende solo de lo cómoda que sea la aplicación, sino de si sus controles y tu forma de usarla te permiten mantener el dinero bajo vigilancia.
Preguntas frecuentes
01¿Qué es Monzo: Banco Móvil y Finanzas y para qué sirve?
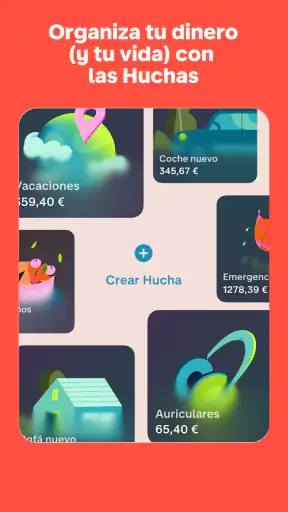
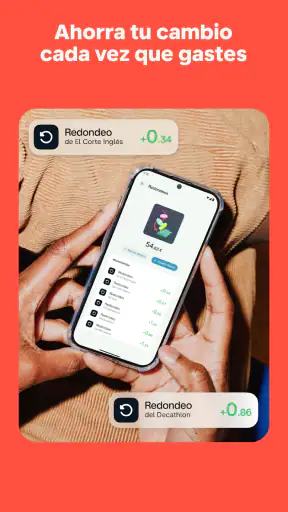
Monzo es una aplicación de banca móvil diseñada para gestionar el dinero desde el teléfono. Permite consultar el saldo, revisar movimientos, realizar transferencias, organizar gastos y recibir notificaciones de las operaciones. También incluye herramientas para presupuestos y ahorro. Antes de descargarla, conviene comprobar si sus servicios están disponibles en tu país y si puedes abrir una cuenta según tu residencia.
02¿Es seguro utilizar Monzo para guardar dinero y realizar pagos?
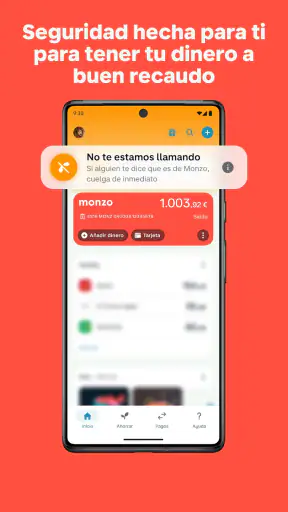
Monzo emplea medidas de seguridad habituales en los servicios financieros digitales, como acceso protegido, verificación de identidad, alertas de actividad y controles desde la aplicación. Aun así, la seguridad también depende del usuario: utiliza una contraseña exclusiva, activa las funciones de protección disponibles y evita compartir códigos. Revisa además qué entidad reguladora y garantías de depósitos se aplican en tu región.
03¿Monzo cobra comisiones por abrir la cuenta, usar la tarjeta o retirar efectivo?
La cuenta y los servicios incluidos pueden variar según el país, el tipo de producto y las condiciones vigentes. Algunas operaciones pueden ser gratuitas dentro de ciertos límites, mientras que los retiros en cajeros, pagos en otra moneda, transferencias internacionales o planes premium podrían generar cargos. Lee siempre la tabla de precios en la aplicación o en la web oficial antes de utilizar una función.
04¿Puedo usar Monzo si no vivo en el Reino Unido o si viajo al extranjero?
La disponibilidad de Monzo no es idéntica en todos los mercados. Para registrarte normalmente debes cumplir requisitos de residencia, identificación y dirección establecidos por la entidad. Si ya tienes una cuenta y viajas, la tarjeta puede funcionar en determinados comercios y cajeros, aunque pueden aplicarse límites o comisiones. Comprueba las condiciones específicas de tu cuenta antes de viajar.
05¿Qué documentos y requisitos se necesitan para registrarse en Monzo?
El proceso de alta suele requerir datos personales, un número de teléfono, una dirección válida y un documento oficial de identidad. Dependiendo del perfil, también podrían solicitar una comprobación adicional, información fiscal o una breve verificación mediante vídeo o fotografía. La aprobación no siempre es inmediata y queda sujeta a las normas de la entidad y a sus controles contra el fraude y el blanqueo de capitales.


